Lloyds Mobile Banking

Capturas de pantalla
Detalles
- Valoración
- 710.00 reseñas
- Versión
- 190.05
- Desarrollador
- Lloyds Banking Group PLC
Análisis de Norviv
Usar la banca desde el móvil cambia bastante cuando el teléfono no es solo mío, sino un dispositivo que comparte la casa o que a veces dejo en manos de otra persona. En ese contexto probé Lloyds Mobile Banking como una herramienta para consultar y gestionar una cuenta de Lloyds sin depender del ordenador. Mi impresión general es positiva: es una aplicación financiera centrada en el acceso cotidiano, con una propuesta clara y sin coste de descarga, pero exige algo más importante que aprender sus menús: mantener bien separados los accesos, las sesiones y la confianza entre las personas del hogar.
La aplicación pertenece a Lloyds Banking Group PLC y está pensada para clientes que ya operan con Lloyds. En la tienda aparece dentro de la categoría de finanzas, con una valoración media de 4,6 basada en alrededor de 389 mil valoraciones y más de 10 millones de instalaciones. Es una cifra que transmite una adopción amplia, aunque no sustituye a mi propia comprobación: una app bancaria puede funcionar muy bien para una persona y resultar poco práctica si necesita coordinar varias cuentas, gestionar un negocio o compartir el dispositivo con frecuencia.
Cómo encaja Lloyds Mobile Banking en la vida de una casa
En una casa, el valor de la aplicación no está en que todo el mundo mire la misma pantalla, sino en hacer más sencilla una comprobación concreta sin difundir datos de más. Yo empezaría acordando quién revisa la cuenta común y qué información basta con comunicar; así se evita que una rutina práctica termine convirtiéndose en acceso compartido. El siguiente paso es decidir cómo incorporar esa consulta a los gastos cotidianos.
Un escenario compartido que requiere límites claros
Imaginemos una situación habitual: una pareja utiliza una tableta familiar para revisar gastos, pero cada persona también tiene su teléfono. Una de ellas quiere comprobar si ha llegado la nómina; la otra necesita verificar un pago de la compra. La tentación es dejar una sesión abierta en el dispositivo común para ahorrar tiempo. Yo no lo recomendaría. En una aplicación bancaria, la comodidad de no volver a identificarse puede convertirse rápidamente en una exposición innecesaria de saldos, movimientos o acciones disponibles para quien coja el dispositivo.
Mi forma de usarla en un entorno así sería reservar el acceso principal a mi teléfono personal y utilizar el dispositivo compartido solo cuando sea imprescindible. Después de consultar la cuenta, cerraría la sesión o saldría de la aplicación siguiendo el procedimiento que muestre el propio servicio. También evitaría guardar credenciales en un navegador compartido y no entregaría el móvil desbloqueado a otra persona mientras la aplicación está abierta. Son hábitos sencillos, pero tienen más valor que cualquier ajuste estético.
Esto no significa que la aplicación sea inadecuada para una familia. Al contrario, puede ser útil para revisar una cuenta conjunta o comprobar un gasto doméstico, siempre que cada titular entienda qué acceso está utilizando. La diferencia entre una cuenta conjunta y la cuenta personal de otra persona es fundamental. No asumiría que ver una cuenta en el mismo teléfono equivale a tener autorización para operar sobre ella.
La configuración inicial no debería hacerse con prisa
La primera puesta en marcha merece un momento tranquilo. Antes de introducir datos, comprobaría que estoy instalando la aplicación auténtica de Lloyds y que el sistema operativo del teléfono cumple el requisito mínimo, que actualmente es Android o iOS en una versión equivalente a la décima generación del sistema. También revisaría que el móvil tenga bloqueo de pantalla y que no esté configurado para mostrar información sensible en las notificaciones de forma visible para cualquiera.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Durante el acceso, seguiría exactamente las comprobaciones que solicite el banco y leería cada pantalla antes de confirmar. No intentaría configurar la aplicación mientras otra persona observa, sobre todo en una casa donde se comparte una mesa, una tableta o un teléfono de emergencia. El objetivo no es crear una atmósfera de desconfianza, sino evitar que códigos, identificadores o datos de cuenta queden expuestos por accidente.
Un punto práctico que a veces se pasa por alto es el cambio de dispositivo. Si sustituyo el teléfono, vendo el anterior o restauro el sistema, no daría por hecho que la aplicación queda protegida automáticamente. Antes de entregar el dispositivo viejo, eliminaría la aplicación y revisaría las opciones de seguridad del propio sistema. Si el acceso deja de funcionar después de un cambio, acudiría a los canales oficiales de Lloyds en lugar de probar repetidamente combinaciones de datos o pedir ayuda a un familiar que no sea titular.
Separar cuentas evita confusiones en la coordinación
En un hogar, coordinar pagos no significa mezclar identidades. La aplicación puede formar parte de una rutina compartida para saber si hay dinero disponible para una factura o si un gasto ya se ha realizado, pero yo mantendría una regla: cada persona entra con su propio acceso y solo consulta o gestiona aquello que le corresponde. Si existe una cuenta conjunta, la usaría para los gastos acordados; para una cuenta personal, conservaría la privacidad del titular.
Esta separación también ayuda a interpretar mejor los movimientos. Cuando varias personas pagan desde cuentas diferentes, es fácil atribuir un cargo a la cuenta equivocada o pensar que una factura ya está cubierta. En vez de abrir la aplicación delante de todos y buscar a ciegas, me parece más eficaz acordar una rutina: una persona revisa la cuenta doméstica, anota lo necesario y comunica el resultado sin compartir capturas con saldos completos ni datos que no hagan falta.
Las capturas de pantalla son especialmente poco recomendables para coordinar gastos. Pueden quedarse en la galería, aparecer en copias de seguridad o enviarse al chat familiar equivocado. Para decir “la factura ya está pagada” no hace falta mostrar el saldo, el número de cuenta ni todo el historial. Esta es una de las diferencias entre usar la aplicación como herramienta de organización y convertirla, sin querer, en un archivo de información financiera compartida.
También conviene recordar que una aplicación bancaria no sustituye a un sistema doméstico de presupuesto. Yo la usaría para comprobar movimientos y disponibilidad, pero llevaría el reparto de gastos en una nota independiente o en una herramienta diseñada para ello, sin copiar más información financiera de la necesaria. Así, Lloyds Mobile Banking sigue cumpliendo su función principal sin convertirse en un panel familiar demasiado sensible.
Edad, confianza y el significado de PEGI 3
La clasificación PEGI 3 puede llamar la atención porque estamos hablando de finanzas, no de un juego. Esa etiqueta describe una clasificación de edad del contenido de la aplicación, pero no significa que un niño pequeño deba utilizar una cuenta bancaria ni que esté preparado para introducir credenciales. En mi opinión, un menor puede estar cerca de un adulto que consulta una cuenta, pero la responsabilidad del acceso y de cualquier operación debe permanecer en el titular autorizado.
En hogares con adolescentes, la conversación debería centrarse en la confianza y en los límites. Si un joven necesita aprender a manejar dinero, empezaría explicando cómo reconocer una pantalla legítima, por qué no se comparten códigos y qué hacer ante un movimiento desconocido. No le entregaría mi sesión abierta para que “aprenda mirando”. Es más seguro enseñar el proceso con una cuenta y un acceso que le correspondan, cuando el banco y la situación del titular lo permitan.
La aplicación no debe tratarse como una herramienta de control familiar. No asumiría que ofrece perfiles infantiles, permisos diferenciados o supervisión parental solo porque se utilice en una casa con varias edades. Si esas funciones son imprescindibles, conviene comprobarlas directamente con Lloyds y no improvisar compartiendo la cuenta de un adulto. La ausencia de una frontera clara entre perfiles puede ser un inconveniente importante para familias que quieren administrar el acceso desde un único dispositivo.
Con personas mayores ocurre algo parecido, aunque por una razón distinta. Una interfaz móvil puede resultar más cómoda que desplazarse o utilizar un ordenador, pero la ayuda debe consistir en acompañar, no en apropiarse del acceso. Yo enseñaría a abrir la aplicación, reconocer el procedimiento habitual y contactar con el banco ante una alerta, sin guardar mis propios datos en su teléfono ni pedirle que me comunique códigos de seguridad.
Qué aporta frente a la banca web y otras alternativas
Frente a la banca desde el navegador, una aplicación dedicada resulta más directa para una consulta rápida. No necesito buscar la página, recordar dónde está cada sección o trabajar con una ventana pequeña del navegador. Para mirar un movimiento después de pagar en una tienda o comprobar el estado de una cuenta mientras estoy fuera de casa, ese acceso concentrado tiene una ventaja evidente.
La banca web, en cambio, puede ser preferible cuando estoy sentado ante un ordenador, necesito revisar mucha información o quiero trabajar con documentos y varias ventanas. También ofrece una separación natural cuando el teléfono es compartido: cada persona utiliza su propio perfil del ordenador o su propio navegador. No elegiría automáticamente la aplicación para todas las tareas solo porque sea más rápida.
Las aplicaciones financieras independientes pueden ser mejores para reunir cuentas de distintas entidades, analizar hábitos o planificar un presupuesto global. Pero esa comodidad suele implicar centralizar más información financiera en un servicio adicional. Si mi prioridad es acceder a una cuenta de Lloyds con el menor número posible de intermediarios, la aplicación oficial me parece una opción más sencilla. Si mi prioridad es ver toda la economía familiar en un solo panel, buscaría una herramienta especializada y revisaría con cuidado cómo gestiona los datos.
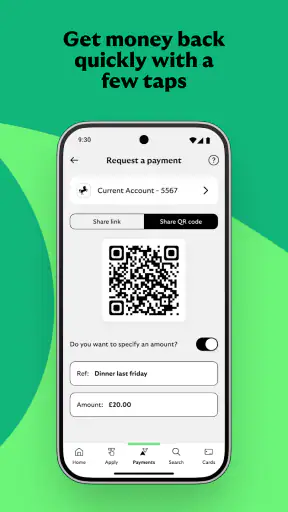
También hay una diferencia con las aplicaciones de pago entre personas. Esas herramientas suelen estar orientadas a enviar o reclamar pequeñas cantidades, mientras que Lloyds Mobile Banking se integra en la relación bancaria del cliente. Para coordinar una compra puntual con un amigo, quizá sea más práctico un servicio de pagos específico; para verificar el movimiento en la cuenta, la aplicación de Lloyds tiene más sentido.
Detalles de uso que cambian la experiencia
El primer consejo que considero realmente útil es no confundir rapidez con seguridad. Si el teléfono permite desbloqueos cómodos, los usaría solo si el dispositivo está bajo mi control y nadie más conoce el método de acceso. En un móvil familiar, el inicio rápido puede ahorrar unos segundos, pero deja de ser una ventaja si varias personas pueden entrar al sistema operativo o si el teléfono se queda sobre una mesa.
El segundo es revisar los movimientos con una finalidad concreta. En vez de abrir la aplicación varias veces sin saber qué busco, la utilizaría después de una compra importante, al comprobar un ingreso esperado o durante la revisión semanal de la cuenta doméstica. Ese hábito reduce el riesgo de pasar por alto un cargo extraño entre muchas consultas superficiales y evita compartir información de más con otros miembros de la familia.
El tercero es preparar un procedimiento para los problemas de acceso antes de necesitarlos. Si cambio de número, pierdo el teléfono o la aplicación deja de reconocer mi acceso, no pediría a un familiar que pruebe sus datos ni instalaría versiones de fuentes desconocidas. Tendría a mano los canales oficiales del banco y explicaría a las personas del hogar que un código de seguridad no se comparte, aunque la llamada o el mensaje parezca urgente.
Hay además una limitación de contexto: una aplicación bancaria depende del teléfono, del sistema operativo y de la conexión disponible. Si el móvil tiene poca batería, está dañado o pertenece a otra persona, no debería ser mi único plan para una operación importante. La banca web y la atención oficial siguen siendo alternativas necesarias. La aplicación es muy buena para la rutina, pero no elimina la necesidad de contar con una vía de recuperación.
Versión, coste y expectativas razonables
Lloyds Mobile Banking se distribuye gratis y su versión actual es la 190.05. Eso facilita probarla sin asumir un pago por la descarga, aunque el coste cero no debe interpretarse como una promesa de que todas las operaciones bancarias sean gratuitas. La aplicación es el canal de acceso; las condiciones de la cuenta y de cada servicio siguen dependiendo de Lloyds.
Su lanzamiento se produjo el 18 de mayo de 2016, y la continuidad del producto se refleja en que todavía recibe actualizaciones de versión. Para mí, eso es más relevante que una apariencia llamativa: en una aplicación financiera espero que el mantenimiento acompañe a los cambios de seguridad y compatibilidad del sistema. Aun así, mantendría actualizado el teléfono y no retrasaría indefinidamente las actualizaciones de la aplicación cuando provengan de la fuente oficial.
La puntuación media de 4,6 y sus más de 710 reseñas escritas sugieren una recepción favorable, pero una valoración no puede resolver la pregunta más importante: si el servicio encaja con mi banco, mi dispositivo y mi forma de compartir la vida financiera. Quien no tenga una cuenta de Lloyds no encontrará aquí una solución general para administrar otras entidades. Y quien necesite presupuestos avanzados, perfiles familiares o consolidación de varias cuentas puede sentirse limitado.
Mi valoración para un hogar con varios usuarios
Después de probar el enfoque de uso cotidiano, recomendaría Lloyds Mobile Banking a un titular de Lloyds que quiera consultar su cuenta desde su propio teléfono y mantener las gestiones cerca. También la veo apropiada para una pareja con una cuenta conjunta, siempre que ambos conserven accesos individuales y acuerden qué información necesitan compartir. Su mayor fortaleza no está en convertir la economía familiar en un sistema colaborativo completo, sino en ofrecer un punto de acceso bancario práctico para cada cliente.
Sería más prudente para una familia que utiliza un único móvil, para quien necesita controles de acceso por edades o para quien espera administrar varias entidades desde la misma pantalla. En esos casos, la banca web, una solución financiera independiente o un dispositivo personal para cada titular pueden ser opciones más adecuadas. No intentaría compensar esa falta de encaje compartiendo una contraseña o dejando la sesión abierta.
Mi conclusión es favorable, con una condición clara: la mejor experiencia aparece cuando la comodidad del móvil no sustituye a los límites personales. La aplicación cumple bien como banca diaria de Lloyds, es gratuita para instalar, tiene una clasificación PEGI 3 y cuenta con una base de usuarios muy amplia. Para mí, merece la pena si buscas acceso directo a tu banco y estás dispuesto a tratar el teléfono como una llave personal, no como una libreta familiar abierta.
En una casa organizada, la usaría para consultar, verificar y coordinar lo imprescindible, manteniendo cada cuenta y cada código en su lugar. Esa combinación de utilidad y disciplina es la que hace que el servicio resulte recomendable. Si el objetivo es compartir decisiones sin compartir credenciales, puede encajar muy bien; si el objetivo es crear una plataforma completa de administración familiar, conviene mirar más allá de una aplicación bancaria individual.
Preguntas frecuentes
01¿Qué es Lloyds Mobile Banking y para qué sirve?
Lloyds Mobile Banking es la aplicación oficial de Lloyds Bank para gestionar productos bancarios desde un teléfono móvil. Después de iniciar sesión, permite consultar saldos y movimientos, realizar transferencias, pagar facturas, administrar beneficiarios y revisar determinados productos financieros. Su disponibilidad puede variar según el tipo de cuenta, la región, el dispositivo y las condiciones de seguridad del banco.
02¿Cómo puedo registrarme o iniciar sesión en Lloyds Mobile Banking?
Para utilizar la aplicación normalmente necesitas ser cliente de Lloyds Bank y tener configurada la banca digital o por Internet. Durante el acceso pueden solicitarse datos de identificación, una contraseña, códigos de seguridad o confirmación mediante el dispositivo registrado. Si cambias de teléfono, olvidas tus credenciales o no recibes el código, deberás seguir las opciones de recuperación de la app o contactar con el banco.
03¿Qué operaciones bancarias se pueden realizar desde la aplicación?
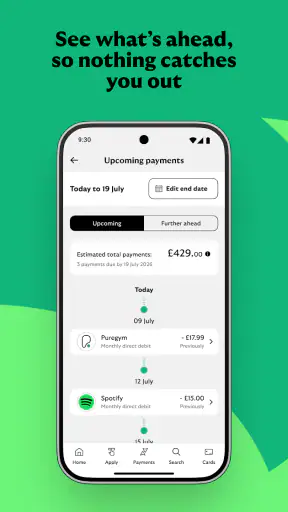
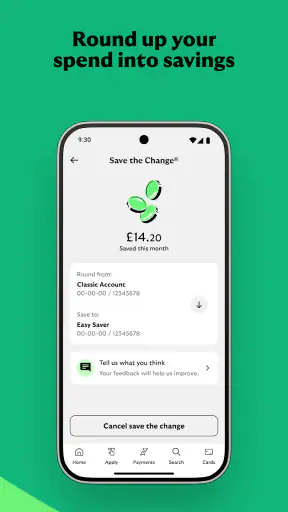
La aplicación permite consultar el saldo disponible, revisar transacciones, buscar movimientos concretos y, en muchos casos, transferir dinero entre cuentas o a beneficiarios previamente configurados. También puede ofrecer pagos de facturas, gestión de tarjetas, bloqueo temporal de una tarjeta, notificaciones y herramientas para controlar los gastos. Algunas funciones dependen de la cuenta contratada y de las políticas vigentes de Lloyds.
04¿Es segura la aplicación Lloyds Mobile Banking?
Lloyds Mobile Banking incorpora medidas de seguridad habituales en las aplicaciones bancarias, como autenticación, cifrado de la conexión, verificación del dispositivo y controles adicionales para operaciones sensibles. Aun así, la seguridad también depende del usuario: instala la app únicamente desde Google Play o App Store, mantén actualizado el sistema, utiliza bloqueo de pantalla y nunca compartas contraseñas ni códigos recibidos por SMS.
05¿Qué debo hacer si pierdo el móvil o detecto una operación desconocida?
Si pierdes el teléfono, debes bloquearlo mediante las herramientas de localización del sistema, cambiar tus credenciales de banca digital desde un dispositivo seguro y avisar a Lloyds Bank cuanto antes. Si observas una transferencia, pago o acceso que no reconoces, no esperes a resolverlo únicamente desde la aplicación: contacta con el banco utilizando un número oficial y sigue sus instrucciones para proteger la cuenta y presentar una reclamación.


